Un señor de Little Havana compró hace años un edificio de ocho apartamentos con lo que ahorró trabajando. Los alquileres le pagan la hipoteca y le dejan algo cada mes. Un domingo, el techo empieza a filtrar en dos apartamentos durante un aguacero, y uno de los inquilinos se resbala en el agua del pasillo y se fractura la cadera. En una semana tiene un reclamo de propiedad, un abogado del inquilino llamando y dos apartamentos sin poder alquilarse. Si la póliza no estaba bien armada, ese edificio que le daba tranquilidad se convierte en su mayor preocupación.
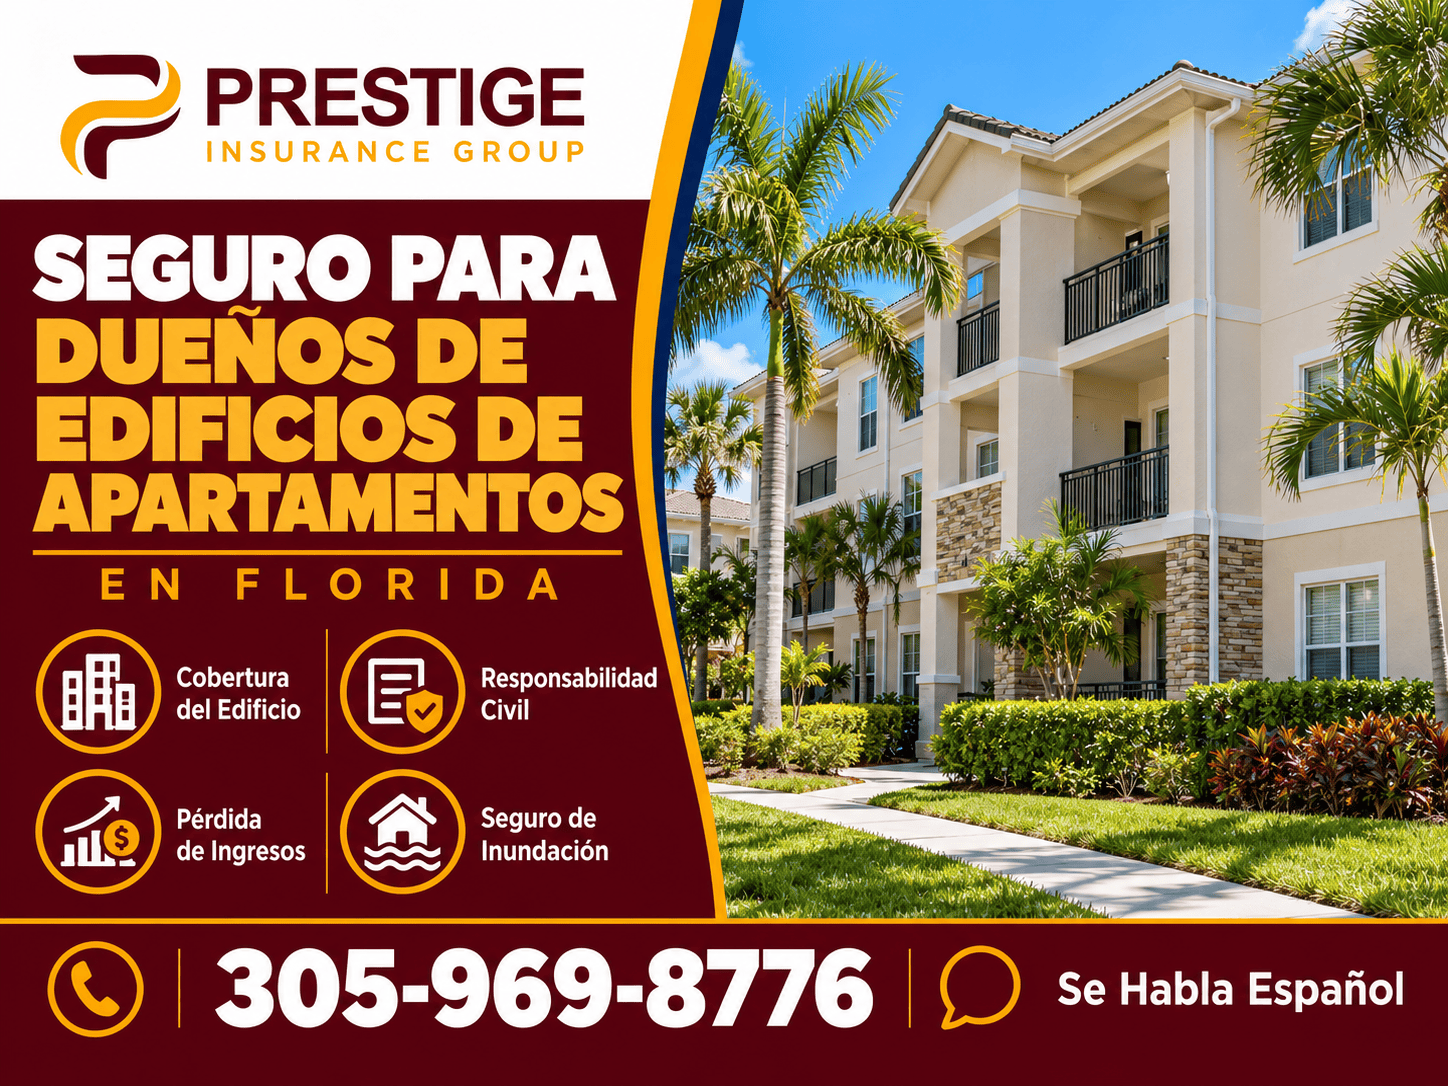
Asegurar un edificio de apartamentos en Florida no es como asegurar una casa. Las compañías miran la edad del edificio, el techo, la cercanía al mar, los sistemas eléctricos y de plomería, y cómo se maneja la propiedad. Y la póliza tiene varias partes que deben trabajar juntas para que no queden huecos.
La propiedad: el edificio y el viento
El seguro de propiedad paga para reparar o reconstruir el edificio después de un incendio, una tormenta o un daño por agua. En el sur de Florida, conseguir propiedad para edificios de apartamentos en el mercado estándar es muy difícil, y la mayoría se coloca con compañías especializadas que no son admitidas en el estado. Muchas veces el viento se asegura por separado del resto de la propiedad, y cada parte tiene su propio deducible.
El valor asegurado tiene que ser lo que costaría reconstruir el edificio hoy, no lo que usted pagó ni lo que vale en el mercado. Un edificio asegurado por menos de su valor de reconstrucción puede recibir menos dinero en un reclamo por la cláusula de coaseguro.
Lo que más pesa en el precio
El techo es lo primero que mira la aseguradora. Su edad, el material y cuánta vida le queda deciden qué compañías van a cotizar. Después vienen el año de construcción, el sistema eléctrico, la plomería y el calentador de agua de cada apartamento. Un edificio de los años cincuenta o sesenta con sistemas actualizados y con permisos tiene muchas más opciones que uno con los sistemas originales.
En Miami-Dade y Broward, los edificios de cierta edad tienen que pasar la recertificación del condado. Tener la recertificación al día, los permisos de las reparaciones y un reporte de mitigación de viento ayuda mucho a conseguir mejor precio.
La responsabilidad civil
La responsabilidad civil responde cuando alguien se lesiona en su propiedad y usted es responsable: un inquilino que se cae en una escalera mal iluminada, un visitante que tropieza en el estacionamiento, o un niño que se lastima en un área común. En edificios de apartamentos, muchas pólizas excluyen o limitan los reclamos por asalto y agresión, por mordidas de perros y por reclamos de habitabilidad. Conviene saber qué excluye su póliza antes de que pase algo.
Pérdida de rentas
Si un incendio o un huracán deja apartamentos inhabitables, usted deja de cobrar renta mientras se reparan, pero la hipoteca y los gastos siguen. La cobertura de pérdida de rentas le paga los alquileres que deja de recibir durante la reparación. Para muchos dueños, es lo que separa un mal año de perder el edificio.
Ordenanza o ley
Cuando un edificio viejo sufre un daño grande, el código de construcción puede exigir que se repare con las normas de hoy: ventanas de impacto, nuevo sistema eléctrico o elevación. El seguro de propiedad normal no paga esas mejoras. La cobertura de ordenanza o ley sí, y en edificios viejos es casi indispensable.
Inundación y umbrella
El seguro de propiedad no cubre inundación. Si el edificio está en una zona de riesgo o el banco lo exige, necesita una póliza de inundación aparte. Y como un reclamo serio de responsabilidad puede pasar del límite de la póliza principal, muchos dueños agregan una póliza umbrella o de exceso para proteger su patrimonio.
Unidades sin permiso
En algunos vecindarios hay edificios con apartamentos o eficiencias que se agregaron sin permiso. Para la compañía de seguros, eso es un problema serio, porque esas unidades pueden no cumplir con el código y aumentan el riesgo de incendio. Si su edificio tiene unidades así, dígaselo a su agente. Una solicitud con información incompleta puede causar que le nieguen un reclamo.
Lo que conviene revisar en su póliza
-
Edificio asegurado por su valor de reconstrucción actual
-
Si el viento está incluido o asegurado por separado, y el deducible de huracán
-
Edad del techo y documentos de reemplazo con permiso
-
Recertificación del condado al día, si aplica
-
Reporte de mitigación de viento
-
Responsabilidad civil y lo que excluye: asalto, perros, habitabilidad
-
Pérdida de rentas suficiente para varios meses
-
Ordenanza o ley en edificios viejos
-
Seguro de inundación si el edificio está en zona de riesgo
-
Umbrella o exceso para proteger su patrimonio
Hable con nosotros
En Prestige Insurance Group, los edificios de apartamentos son nuestra especialidad principal. Trabajamos con compañías especializadas en propiedades difíciles de asegurar en Miami-Dade, Broward y Orlando, y lo atendemos en español. Le revisamos la póliza que tiene, le explicamos qué cubre y le buscamos opciones. Llame a la oficina más cercana.
Miami: 305-969-8776 Orlando: 407-993-2331 Stuart: 772-247-3788